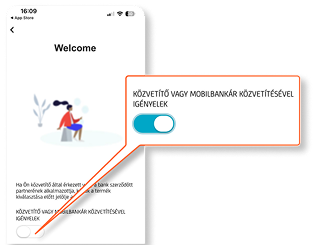
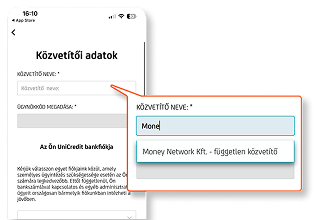
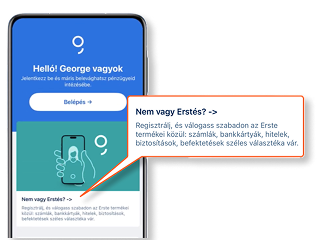
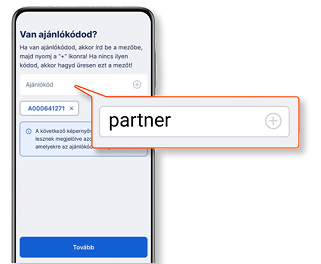
Mit kell tenned, hogy megkapd az utalványt?

1. Válassz bankot
Hasonlítsd össze az ajánlatokat, és válaszd ki a neked valót.
2. Nyiss számlát a banknál
A számlanyitást közvetlenül a bank appjában vagy weboldalán végzed el.
3. Élvezd a pihenést
Teljesítsd a feltételeket, és mi elküldjük neked a wellness utalványt.

Mi számít valójában ingyenes bankszámlának?

Az ingyenes bankszámla olyan lakossági bankszámla-konstrukció, amelynek a havi számlavezetési díja 0 Ft, sőt az első évben akár a bankkártya díját is elengedi a pénzintézet.
Fontos azonban tudni, hogy a bankok kivétel nélkül bizonyos feltételek teljesítéséhez kötik a díjmentességet és/vagy csak egy meghatározott időszakban – például az első 2-3 évben – biztosítják azt.
Ha a feltételeket betartod, a bank nem fog a számlavezetésért havidíjat felszámítani. Amennyiben azonban egy adott hónapban nem teljesül az elvárás (például a jóváírás minimum összege), úgy a bank módosíthatja a számlavezetési díjat.

Hogyan tarthatod 0 Ft-on a számlavezetési díjadat?

A bankok elsősorban azt szeretnék, hogy aktívan használd a számládat, és náluk tartsd a pénzed. A 0 Ft-os számlavezetésért cserébe általában az alábbi feltételek egyikét (vagy kombinációját) kell teljesítened:
Rendszeres beérkező összeg
A bank meghatározza, hogy havonta mekkora összegnek (pl. legalább a mindenkori minimálbérnek, 150 000 Ft-nak vagy prémium számláknál 400 000 Ft-nak) kell érkeznie a számlára egy vagy több részletben.
Elektronikus kivonat (e-kivonat)
Szinte minden ingyenes számla alapfeltétele, hogy lemondj a postai úton érkező papíralapú számlakivonatról, és azt a netbankodban vagy mobilapplikációban nézd meg.
Időkorlát
A bank előre meghatározza a díjmentesség időtartamát, amely jellemzően legalább két év.

Milyen költségekre érdemes figyelni ingyenes bankszámla esetén?

Bár a számlavezetés 0 Ft, egyes tranzakciókhoz mégis kapcsolódhatnak díjak.
  • Érdemes ezért mindig ellenőrizni a bankkártya éves díját (amely sok esetben csak az első évben ingyenes),
  • valamint az utalások költségeit is a számlaválasztás során. Utóbbi kapcsán vannak olyan bankok, ahol bizonyos összegig vagy meghatározott számú utalás erejéig az átutalások díjmentesek.
  • A törvényben meghatározott havi 2 ingyenes készpénzfelvétel (max. 300 000 Ft-ig) minden belföldi forintszámlánál jár, ha nyilatkozol róla, efölött azonban lehetnek költségei a pénzfelvételnek is.

Ki nyithat ingyenes számlát?

Bárki nyithat ingyenes számlát, de csak akkor lesz valóban 0 Ft a számlavezetés (és az első évben akár a bankkártya díja is), ha megfelelsz a banki feltételeknek. A leggyakoribb elvárás, hogy a számlára minden hónapban beérkezzen egy minimálisan előírt összeg.

Mi a különbség az online és a bankfióki számlanyitás között?

A bankfióki számlanyitáshoz személyes jelenlét szükséges. Ennek előnye, hogy személyesen kérhetsz segítséget az ügyintézőtől, hátrány viszont, hogy a banki nyitvatartási időhöz kell igazodnod, el kell utaznod a megfelelő bankfiókba, és ki kell várnod a sort, ami hosszadalmas is lehet. Valójában a folyamat annyira egyszerű, hogy otthonról, önállóan is el tudod végezni azoknál a bankoknál, amelyeknél erre lehetőséget biztosítanak.

Az online bankszámlanyitás videóhívással vagy szelfis azonosítással működik, utóbbi ráadásul a nap 24 órájában elérhető, akár hétvégén is, nem kell a banki nyitva tartáshoz igazodni, és akár 15-20 perc alatt számlát tudsz nyitni anélkül, hogy banki ügyintézővel kellene beszélned.

Milyen bankkártya tartozik az ingyenes számlákhoz?

Az ingyenes bankszámlákhoz sok esetben olyan bankkártya tartozik, amelynek az első éves díja akár 0 forint is lehet. Választhatsz magasabb szintű, prémium bankkártyát is, ám ezeknek jellemzően magasabb az éves díja is, cserébe bizonyos prémium szolgáltatásokat nyújtanak.

Ingyenes a bankkártya a 0 Ft-os számlákhoz?

Gyakori, hogy a bankkártya kibocsátási díját és első éves díját elengedi a bank az ingyenes számlák esetében. A második évtől kezdve viszont jellemzően éves díjat kell fizetni a kártya után.

Díjmentes az átutalás a 0 Ft-os számlák esetében?

Általánosságban ez nem jelenthető ki, de léteznek olyan 0 Ft-os számlák, amelyeknél egy havi összegig vagy akár korlátlanul díjmentesek az átutalások.

Díjmentes a készpénzfelvétel a 0 Ft-os számlák esetében?

A készpénzfelvétel minden magyar bankszámla esetében legfeljebb két részletben, havi 300.000 forint összértékig ingyenes (ha megtetted a megfelelő nyilatkozatot a bankodnál), így ez a 0 Ft-os számlákra is igaz. Egyes ingyenes számlák azonban ennél is magasabb ingyenes készpénzfelvételt biztosítanak, például csak azt szabják meg, hogy havonta hány készpénzfelvételre vonatkozik a díjmentesség.

Kötelező a fizetésemet az új számlára utaltatni?

Nem feltétlenül, de a legtöbb bank előírja, hogy havonta legalább mekkora pénzösszegnek kell a számládra érkeznie ahhoz, hogy díjmentességet élvezzen.

Egyes bankoknál kifejezett előírás az is, hogy minden hónapban munkabér jellegű jóváírás érkezzen be a számládra – ami fizetés és nyugdíj is lehet –, tehát nem mindegy, hogy mi a bejövő pénz forrása. A jövedelem típusát az elektronikus átutalási rendszerben küldött rejtett tranzakciós kód jelzi a banknak (azon túl, hogy azt a közleményben is feltünteti a küldő fél).

A legtöbb banknál viszont nem számít, hogy mi a jóváírás forrása, csak az a lényeg, hogy minden hónapban beérkezzen egy bizonyos összeg a számládra. Ha készpénzben kapod a jövedelmed, majd befizeted a bankszámládra, az jóváírásnak minősül ugyan, de munkabérnek nem, munkabér ugyanis banki szempontból csak elektronikus átutalás útján érkezhet. Ugyanígy csak jóváírásnak minősül, ha egy másik bankszámládról utalod át a pénzt magadnak.

Mekkora jövedelmet kell havonta a számlára utalni az ingyenességhez?

Az ingyenességhez nem feltétlen kell jövedelmet utaltatni a számlára, a legtöbb banknál bármilyen forrásból származó jóváírás megfelelő lehet. A havi összegnek a mindenkori nettó minimálbért el kell érnie, de ettől magasabb jóváírást is elvárhatnak. Ennek a mértékéről mindig tájékozódj számlanyitás előtt. Ezt az elvárt összeget mindegyik számlánál feltüntettük.

Mi történik, ha egyik hónapban nem érkezik meg az elvárt jóváírás?

Ha nem érkezik be a megfelelő minimum összeg (a jóváírási feltétel nem teljesül), akkor annyi történhet, hogy abban a hónapban felszámítják a normál havi számlavezetési díjat, így az nem 0 forint lesz.

Prémium bankszámlánál, ha az előírt prémium feltételeket tartósan nem teljesíted, és ezt a bank üzletszabályzata kifejezetten kimondja, akkor áttehetnek egy másik számlacsomagba, így elveszíthetsz bizonyos kedvezményeket.

Mi minősül „külső forrásnak” a jóváírás teljesítésekor?

Nem számít bele a jóváírási feltételbe, ha bankon belül két számlád között vezetsz át pénzt, például ha a megtakarítási számládról helyezel át egy összeget a folyószámládra. A jóváírásnak másik pénzintézettől vagy egy másik személy számlájáról kell érkeznie.

Meddig garantált, hogy ingyenes marad a számlám?

Több bankszámla csak átmeneti jelleggel, például az első 1–3 évben “garantáltan 0 Ft-os”, míg más számláknál visszavonásig érvényes az ingyenesség. Természetesen a díjmentesség minden esetben csak a feltételek teljesítése mellett garantált. Ha a bank változtatna a feltételeken, a törvény szerint erről legalább 2 hónappal korábban írásban (értesítőben) tájékoztatnia kell téged.

Tényleg teljesen ingyenes a számla vagy csak a számlavezetési díj 0 Ft?

A “0 forintos számla” megnevezés legtöbbször csak a havi számlavezetési díj elengedésére vonatkozik, illetve a bankkártya kibocsátási díja és első éves díja is gyakran 0 forint, így a számla fenntartása az első évben valóban díjmentes lehet. Az átutalások, készpénzfelvételek és egyéb banki műveletek viszont már pénzbe kerülhetnek.

Diákként vagy fiatalként is ezek a legjobb opciók?

Ha 24–26 év alatti vagy, érdemes kifejezetten diákszámlát keresned (18 év alatt pedig junior számlát). A diák- és ifjúsági számlák esetében a bankok nem kérnek jövedelem-érkeztetést vagy havi utalást a 0 Ft-os számlavezetéshez, pusztán az életkorod (vagy az érvényes diákigazolványod) garantálja az ingyenességet.

Az ingatlan.com a Money Network Kft. megbízásából közvetítőként jár el. Részletek: [link].
Az összehasonlító felületen lehetőséged van a megjelenített bankszámla-ajánlatok főbb jellemzőit megismerni és összehasonlítani, valamint – érdeklődés esetén – kezdeményezheted, hogy adataidat a választott bank részére továbbítsuk a kapcsolatfelvétel és a számlanyitási folyamat megindítása érdekében.
Az ingatlan.com a bankszámla-ajánlatok összehasonlítását, a tájékoztatások nyújtását és az érdeklődők adatainak továbbítását a Money Network Kft. megbízásából, közvetítőként végzi. Lásd az ügyféltájékoztatót itt.
A felületen megjelenített ajánlatok előre meghatározott szempontok alapján kerülnek bemutatásra, az egyedi, személyre szabott számlafeltételek ezektől eltérhetnek. A felület nem végez az általad megadott adatok vagy igények alapján személyre szabott összehasonlítást vagy ajánlást, nem minősül bankszámla-kalkulátornak vagy pénzügyi tanácsadásnak, és nem ajánl egyetlen szolgáltatót vagy bankszámlát sem.
A számlatermékekhez kapcsolódó szolgáltatások közül a felület a legjellemzőbbeket mutatja be. Az oldalon megjelenő ajánlatok nem fedik le a teljes piaci kínálatot, ezért előfordulhat, hogy egyes szolgáltatók vagy bankszámla termékek nem szerepelnek az összehasonlításban.
A felület a számlavezetők által rendelkezésre bocsátott adatokat jeleníti meg. Az adatok pontosságáért és folyamatos aktualizálásáért az érintett számlavezetők felelnek.
A bankszámlák részletes feltételeit minden esetben az adott bank mindenkor hatályos üzletszabályzata, általános szerződési feltételei, hirdetményei és egyéb vonatkozó dokumentumai tartalmazzák. A bankok jogosultak a feltételek és díjak módosítására, ezért a bankszámlanyitás során alkalmazott feltételek eltérhetnek a felületen megjelenített információktól.
A felületen szerződés nem köthető. Az itt megjelenített információk kizárólag tájékoztató jellegűek, nem minősülnek a Polgári Törvénykönyv szerinti ajánlatnak vagy kötelező érvényű ajánlattételnek, és nem helyettesítik az adott bank által nyújtott teljes körű tájékoztatást.